- 01Vad gäller när dödsboet innehåller ett företag eller en verksamhet?
- 02Att tömma lokal och lager när verksamheten upphör
- 03Arkiv och bokföring som måste sparas efter verksamhetens upphörande
- 04Kunddata och sekretess vid avveckling av en verksamhet i dödsbo
- 05Att värdera maskiner och inventarier från en verksamhet
- 06Hantering av avfall från en verksamhet i dödsboet
- 07Så samordnas dödsboet med revisor och jurist under avvecklingen
- 08Hur lång tid tar det att avveckla en verksamhet i ett dödsbo
- 09Vad kostar det att avveckla lokal, lager och inventarier
- 10Vanliga frågor från dödsbon med en verksamhet att avveckla
Professionella aktörer behöver samarbetspartners som förstår tempo, dokumentation och juridik. Vi går igenom hur ett effektivt samarbete ser ut.
Vad gäller när dödsboet innehåller ett företag eller en verksamhet?
När den avlidne drev ett företag, oavsett om det var en enskild firma eller ett aktiebolag, tillkommer flera moment i dödsboets avveckling utöver den vanliga hanteringen av bostad och privat bohag. Verksamhetens lokal, lager, arkiv och inventarier ska hanteras på ett sätt som skiljer sig från en vanlig hemtömning, eftersom både juridiska och praktiska hänsyn väger tyngre.
Den enskilda firman är juridiskt sett inte en egen juridisk person utan en del av den avlidnes privata tillgångar och skulder, vilket innebär att firmans tillgångar ingår direkt i dödsboet på samma sätt som privat egendom. Ett aktiebolag är däremot en egen juridisk person, och den avlidnes aktier i bolaget ingår i dödsboet som en tillgång, medan bolaget som sådant fortsätter att existera oberoende av ägarens död.
Denna skillnad påverkar hur den praktiska avvecklingen ska gå till. Vid en enskild firma är det ofta dödsboet självt som behöver avveckla verksamheten, medan ett aktiebolag kan fortsätta drivas av en styrelse eller säljas vidare som en helhet, beroende på vad de nya ägarna, det vill säga arvingarna, väljer att göra med aktierna.
Eftersom dessa frågor har stor ekonomisk och juridisk betydelse bör dödsboet tidigt ta hjälp av en revisor och vid behov en jurist som är insatt i bolagsrätt, snarare än att förlita sig på allmänna beskrivningar. Denna text beskriver processen på ett översiktligt sätt och ersätter inte professionell rådgivning i det enskilda fallet.
Att tömma lokal och lager när verksamheten upphör
En verksamhetslokal skiljer sig från en privatbostad genom att den ofta innehåller större mängder utrustning, lagervaror och möbler som är avsedda för yrkesbruk snarare än privat bruk, vilket kan kräva andra transportlösningar och andra kanaler för avyttring. En butikslokal med kvarvarande lagervaror är ett typexempel där både volym och värdering skiljer sig från en vanlig lägenhetstömning.
Innan tömningen påbörjas behöver dödsboet ta ställning till hyresavtalet för lokalen, eftersom uppsägningstider för kommersiella lokaler ofta är längre än för en privat hyresrätt, och kostnaden för att fortsätta betala hyra under en tom lokal kan bli betydande om avvecklingen drar ut på tiden. Detta bör klargöras med hyresvärden så tidigt som möjligt.
Lagervaror kan i vissa fall säljas vidare, antingen till andra företag i samma bransch, via grossister eller genom en samlad utförsäljning, medan annat lager kan sakna kommersiellt värde och behöva hanteras som avfall. Värdet på lagervaror ska normalt bedömas realistiskt utifrån vad de faktiskt går att sälja för, inte utifrån ursprungligt inköpspris.
Vid tömningen av en verksamhetslokal är det extra viktigt att skilja mellan sådant som tillhör dödsboet och sådant som eventuellt är leasat, hyrt eller på annat sätt inte ägs av verksamheten, eftersom sådan egendom ska återlämnas till sin rättmätiga ägare snarare än att avyttras tillsammans med övrigt lager.
Arkiv och bokföring som måste sparas efter verksamhetens upphörande
Bokföringsmaterial ska enligt bokföringslagen sparas under en bestämd tid efter räkenskapsårets utgång, och denna skyldighet upphör inte för att verksamhetens ägare har avlidit. Dödsboet, eller den som tar över ansvaret för bokföringen, behöver därför säkerställa att räkenskapsinformationen bevaras på rätt sätt under hela den tid som krävs, oavsett om verksamheten avvecklas eller drivs vidare.
Det är lätt att i stressen kring en tömning av kontor eller lokal av misstag kasta pärmar och digitala underlag som egentligen omfattas av sparandeplikten. En god rutin är att i ett tidigt skede skilja ut allt som ser ut som bokföring, avtal, fakturor och liknande handlingar, och samla dem på en plats innan resten av lokalen töms, snarare än att sortera allt löpande under tömningens gång.
En revisor som anlitats av dödsboet eller som redan kände till verksamheten kan ge exakt vägledning om vilket material som ska sparas, i vilket format och för hur länge, eftersom detaljerna varierar beroende på verksamhetens art och omfattning. Dödsboet bör inte gissa sig till detta utan istället fråga direkt.
Utöver bokföring i strikt mening kan det finnas andra handlingar som är viktiga att bevara av juridiska skäl, till exempel anställningsavtal, garantihandlingar och kundavtal, särskilt om verksamheten haft anställda eller löpande avtal som fortsätter att gälla trots ägarens bortgång.
- Samla allt bokföringsmaterial på en plats innan lokalen töms
- Fråga en revisor exakt vad som måste sparas och hur länge
- Skilj digital räkenskapsinformation från övrigt material
- Bevara anställningsavtal och garantihandlingar separat
- Kasta aldrig pärmar utan att först kontrollera innehållet
- Dokumentera var det sparade materialet förvaras efter tömningen
Kostnadsfri och professionell värdering av hela ert bohag. Vi ger ett rättvist pris så ni slipper sälja styckvis.
Läs mer om tjänsten →Vi tömmer hela dödsboet varsamt och effektivt. Allt sorteras och hanteras ansvarsfullt – från möbler till minnen.
Läs mer om tjänsten →Grundlig städning som gör bostaden redo för försäljning eller inflytt. Vi lämnar hemmet skinande rent.
Läs mer om tjänsten →Professionell sanering vid mögel, lukt, skadedjur eller svåra förhållanden. Rätt skyddsutrustning och diskret hantering.
Läs mer om tjänsten →Kunddata och sekretess vid avveckling av en verksamhet i dödsbo
En verksamhet innehåller ofta uppgifter om kunder, leverantörer och eventuella anställda, och dessa uppgifter ska hanteras varsamt även efter att verksamhetens ägare har avlidit. Personuppgifter om kunder får inte spridas okontrollerat, säljas vidare eller lämnas ut till obehöriga, oavsett om det handlar om pappersregister, kundkort eller digitala system.
Om verksamheten haft ett digitalt kundregister eller bokföringssystem bör dödsboet, gärna tillsammans med en revisor, ta ställning till hur uppgifterna ska hanteras under avvecklingen, till exempel genom att systemet stängs ned på ett kontrollerat sätt eller att uppgifterna arkiveras enligt de krav som gäller för räkenskapsinformation.
Fysiska pärmar och dokument med kundinformation, personuppgifter eller känsliga avtal bör hanteras med samma försiktighet som privata brev och dokument i ett vanligt dödsbo, det vill säga att de inte slängs bland vanligt avfall utan antingen arkiveras korrekt eller destrueras på ett säkert sätt när sparandetiden har löpt ut.
Utförare som anlitas för att tömma en verksamhetslokal bör informeras om att lokalen innehåller känsligt material, så att sådant material hanteras separat från möbler och övrig inredning och inte riskerar att blandas ihop med det som ska avyttras eller slängas.
Att värdera maskiner och inventarier från en verksamhet
Maskiner, verktyg och inventarier som använts i en verksamhet har ofta ett andrahandsvärde som skiljer sig kraftigt från det bokförda värdet, eftersom bokfört värde tar hänsyn till avskrivningar snarare än vad utrustningen faktiskt går att sälja för på andrahandsmarknaden. En maskin som är helt avskriven i bokföringen kan fortfarande ha ett betydande marknadsvärde, medan en nyare maskin i en nischad bransch kan vara svår att sälja alls.
Vid värdering av yrkesutrustning är det ofta klokt att anlita någon med branschkunskap, eftersom generell möbel- och bohagsvärdering sällan räcker för att bedöma exempelvis specialverktyg, butiksinredning eller teknisk utrustning korrekt. Om verksamheten var av mer allmän karaktär, som en vanlig kontorsverksamhet, kan en bredare värdering av inventarier vara tillräcklig.
Försäljning av maskiner och inventarier kan ske genom branschspecifika kanaler, genom auktion eller genom direktförsäljning till andra företag i samma bransch, beroende på vad som ger bäst utfall för dödsboet. Ett samlat uppköp av hela lagret och inventarierna kan i vissa fall vara enklare att hantera än att sälja varje föremål separat, även om priset per enhet blir lägre.
Värderingen av verksamhetens tillgångar behöver också stämmas av med den bouppteckning som ska upprättas, eftersom tillgångarna ska tas upp till sitt marknadsvärde vid dödsfallet. Här är samarbetet med en revisor eller boutredningsman värdefullt för att säkerställa att värderingen håller för Skatteverkets granskning.
- Anlita branschkunnig värderare för specialverktyg och teknisk utrustning
- Jämför bokfört värde med faktiskt andrahandsvärde innan försäljning
- Utred om ett samlat uppköp av hela lagret ger bättre nettoresultat
- Stäm av värderingen mot bouppteckningens krav på marknadsvärde
- Undersök branschspecifika auktioner för nischad yrkesutrustning
- Dokumentera skick och ålder på maskiner inför en trovärdig värdering
Hantering av avfall från en verksamhet i dödsboet
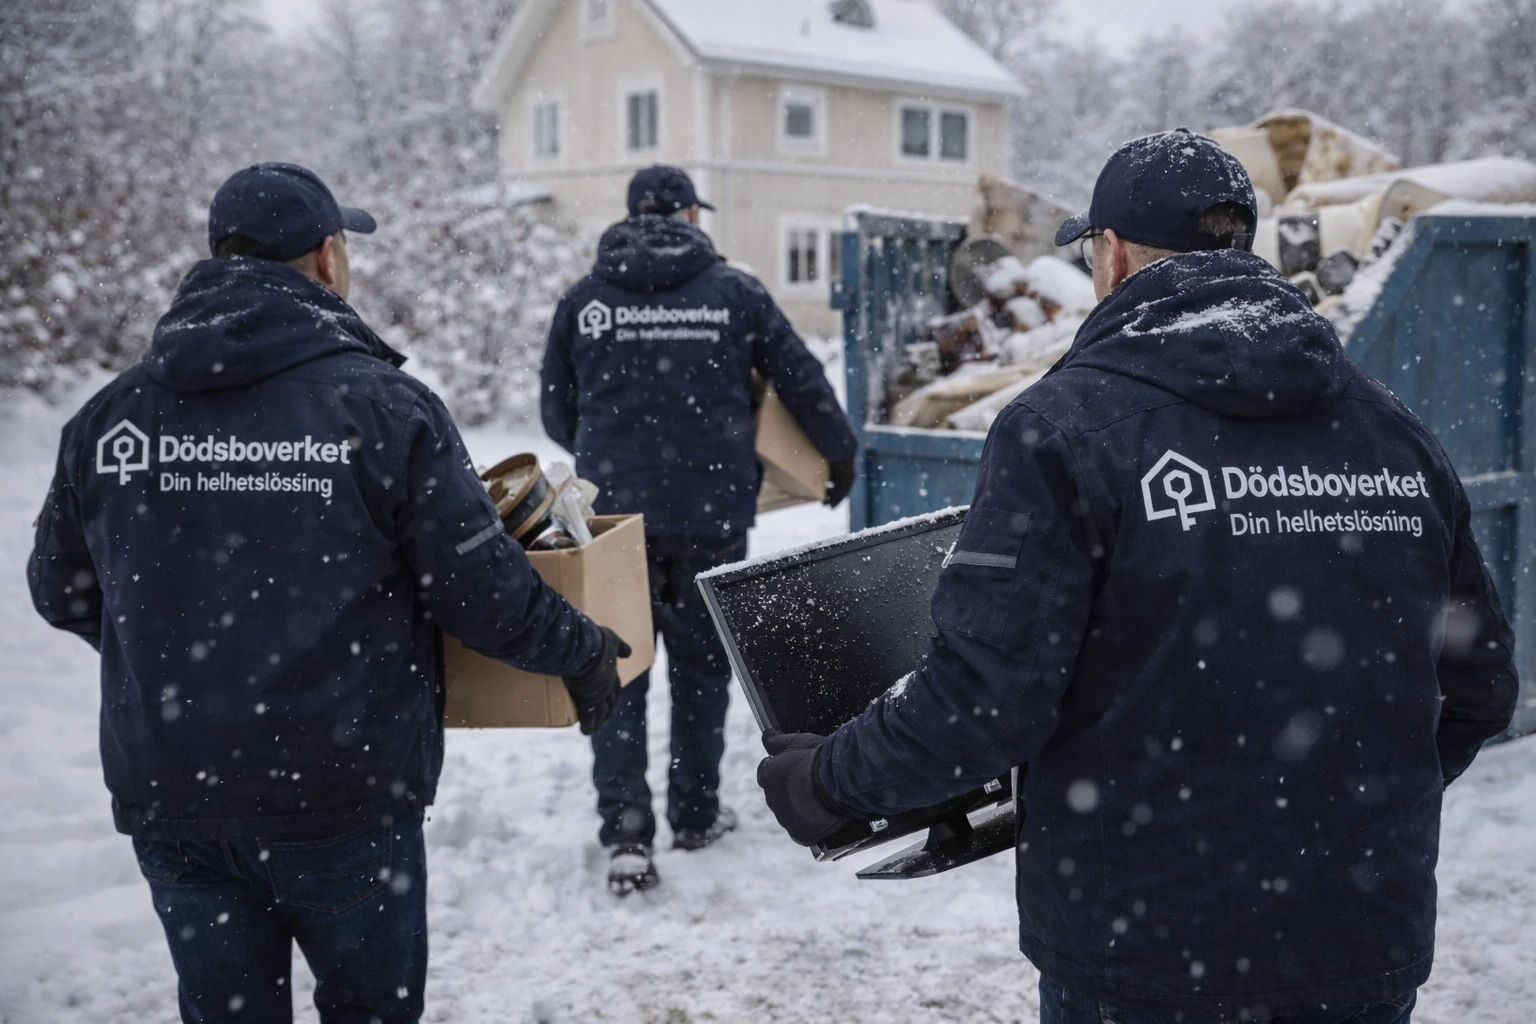
Avfall som uppstår vid avveckling av en verksamhet skiljer sig ofta från vanligt hushållsavfall, både i mängd och i typ, eftersom det kan innehålla allt från förpackningsmaterial och kontorsutrustning till kemikalier, färgrester eller annat material som kräver särskild hantering. Sådant avfall får inte alltid slängas på samma sätt som privat bohag, utan kan behöva lämnas till en anläggning som tar emot verksamhetsavfall specifikt.
Om verksamheten haft elektronik, batterier eller kemikalier är det särskilt viktigt att dessa sorteras ut och hanteras enligt de regler som gäller för farligt avfall, eftersom felaktig hantering både kan vara skadlig för miljön och i vissa fall medföra ansvar för den som lämnar avfallet på fel sätt.
Volymen avfall från en verksamhetslokal kan vara betydligt större än från en privatbostad av motsvarande yta, särskilt om verksamheten haft lager eller tung utrustning, vilket påverkar både transportbehov och kostnad för avfallshantering. Detta bör räknas in redan när dödsboet planerar tidsåtgång och budget för avvecklingen.
En utförare med erfarenhet av att tömma verksamhetslokaler kan hjälpa till att sortera avfallet korrekt och se till att det som går att återvinna eller sälja vidare inte slängs i onödan, vilket både minskar kostnaden och gör avvecklingen mer resurseffektiv.
- Sortera ut elektronik, batterier och kemikalier separat
- Räkna med större avfallsvolym än vid en vanlig bostadstömning
- Kontrollera vilken anläggning som tar emot verksamhetsavfall
- Undvik att slänga material som kan säljas eller återanvändas
- Be utföraren om erfarenhet av just verksamhetstömningar
- Planera transportbehovet utifrån lokalens faktiska innehåll
Så samordnas dödsboet med revisor och jurist under avvecklingen
När ett dödsbo innehåller en verksamhet blir samarbetet med en revisor eller redovisningskonsult ofta avgörande för att avvecklingen ska gå rätt till, både bokföringsmässigt och skattemässigt. Revisorn kan ge besked om vilka underlag som ska sparas, hur verksamhetens sista räkenskapsår ska hanteras och vilka moment som kräver formell hantering hos Bolagsverket eller Skatteverket.
En jurist blir särskilt viktig om det finns oklarheter kring ägarförhållanden, avtal med tredje part, pågående tvister eller om flera arvingar har olika uppfattningar om hur verksamheten ska avvecklas eller drivas vidare. Juristen kan också bistå med att upprätta de avtal som krävs om delar av verksamheten ska säljas.
Det är vanligt att dödsboet behöver samordna flera parter samtidigt: den revisor som kände till verksamheten sedan tidigare, en eventuell jurist för de bolagsrättsliga frågorna, och en utförare för den fysiska tömningen av lokal och lager. En tydlig ansvarsfördelning mellan dessa parter, gärna nedskriven, minskar risken för missförstånd om vem som gör vad och när.
Eftersom bolagsrättsliga frågor, till exempel hur ett aktiebolag formellt avvecklas eller överlåts, kräver specifik juridisk kunskap som skiljer sig från fall till fall, är det viktigt att dödsboet vänder sig direkt till revisor, jurist eller Bolagsverket för den delen av processen, snarare än att förlita sig på generella beskrivningar.
Hur lång tid tar det att avveckla en verksamhet i ett dödsbo
Tidsåtgången för att avveckla en verksamhet varierar mycket beroende på verksamhetens storlek, om den har anställda, hur stort lagret är och om det finns pågående avtal som måste löpa ut eller sägas upp. En liten enskild firma utan anställda och utan lager kan i vissa fall avvecklas relativt snabbt, medan ett aktiebolag med flera anställda och löpande kundavtal kan ta betydligt längre tid.
Den fysiska tömningen av lokal och lager är ofta den del som går snabbast att planera in, förutsatt att beslut redan är fattade om vad som ska säljas, sparas eller slängas. Det är istället de juridiska och ekonomiska besluten, som hur bolaget formellt ska avvecklas eller vem som tar över ansvaret för löpande avtal, som ofta tar längst tid.
Eftersom bouppteckningen ska vara klar inom fyra månader från dödsfallet, och förrättningen ska hållas inom tre månader, är det klokt att påbörja arbetet med att kartlägga verksamhetens tillgångar och skulder tidigt, så att revisorn hinner ta fram korrekta värderingsunderlag i tid för bouppteckningen.
Om avvecklingen av verksamheten ser ut att dra ut på tiden längre än vad som är praktiskt hållbart för lokalens hyresavtal, bör dödsboet tidigt undersöka möjligheten att förkorta processen genom att sälja hela verksamheten, inklusive lager och inventarier, som en helhet till en annan aktör, snarare än att avveckla del för del.
Vad kostar det att avveckla lokal, lager och inventarier
Kostnaden för att tömma och avveckla en verksamhetslokal beror på lokalens storlek, mängden lager och inventarier samt hur mycket som kan säljas vidare för att kvitta mot arbetskostnaden. En mindre kontorslokal med enkel möblering kostar normalt mindre att tömma än en butik eller ett lager fullt av varor och tung utrustning.
Precis som vid en vanlig bostadstömning kan värdet av inventarier och lagervaror som säljs vidare kvittas mot kostnaden för tömningsarbetet, vilket i bästa fall sänker den slutliga fakturan betydligt. Det är dock viktigt att denna kvittning redovisas skriftligt och tydligt, så att det går att se exakt vad som sålts och till vilket värde.
Utöver själva tömningsarbetet kan avvecklingen medföra kostnader för uppsägning av hyresavtal, avveckling av abonnemang och tjänster kopplade till verksamheten, samt eventuella arvoden till revisor eller jurist för de bolagsrättsliga delarna. Dessa kostnader bör räknas in i den samlade bilden av vad avvecklingen faktiskt kostar dödsboet.
En kostnadsfri värdering och offert innan arbetet påbörjas ger dödsboet ett konkret underlag att utgå från, och gör det möjligt att jämföra den beräknade kostnaden mot det uppskattade värdet av lager och inventarier innan beslut fattas om hur avvecklingen ska genomföras.
Vanliga frågor från dödsbon med en verksamhet att avveckla
En återkommande fråga är om verksamheten måste avvecklas omedelbart efter dödsfallet. Så är sällan fallet rent formellt, men praktiska omständigheter som hyresavtal, personal och pågående kundåtaganden gör ofta att en snabb hantering ändå är nödvändig, även om de slutliga juridiska besluten kan ta något längre tid.
En annan vanlig fråga rör vem som får fatta beslut om verksamheten innan bouppteckningen är klar. Normalt är det dödsbodelägarna gemensamt som förvaltar dödsboet, inklusive en eventuell verksamhet, men om det finns oenighet mellan delägarna kan en boutredningsman behöva utses för att lösa upp låsningen.
Många undrar också om anställda i verksamheten automatiskt förlorar sina anställningar vid ägarens bortgång. Detta är en arbetsrättslig fråga som skiljer sig beroende på bolagsform och anställningsavtalens utformning, och bör alltid hanteras tillsammans med en jurist snarare än utifrån antaganden.
Slutligen är en vanlig fråga hur snabbt lokalen behöver vara tömd. Det beror helt på hyresavtalets villkor och eventuella överenskommelser med hyresvärden, men ju tidigare dödsboet påbörjar dialogen med hyresvärden, desto större chans finns det att komma överens om en rimlig tidsplan för utflytt.
Ett dödsbo som innehåller en verksamhet kräver ett bredare grepp än en vanlig bostadstömning, eftersom bokföring, kunddata, maskiner och avtal alla behöver hanteras med rätt kompetens vid sin sida. Genom att tidigt samordna revisor, jurist och den utförare som ska tömma lokal och lager kan dödsboet undvika onödiga kostnader och juridiska missöden. De bolagsrättsliga detaljerna avgörs alltid i det enskilda fallet, och dödsboet bör vända sig direkt till revisor, jurist eller Bolagsverket för den delen av processen.
Frågor & svar
Här besvarar vi de vanligaste frågorna kring ämnet. Hittar du inte svaret? Ring oss på 08-502 778 25.
- Nej, det är aktierna i bolaget som ingår i dödsboet som en tillgång, medan bolaget som juridisk person fortsätter att existera oberoende av ägarens bortgång.
- Eftersom en enskild firma inte är en egen juridisk person ingår dess tillgångar och skulder direkt i dödsboet, som svarar för skulderna upp till tillgångarnas värde.
- Ja, bokföringslagens krav på att spara räkenskapsinformation gäller oavsett om ägaren har avlidit eller om verksamheten upphör.
- Kunddata ska hanteras med sekretess och inte lämnas ut okontrollerat. Digitala register bör avvecklas eller arkiveras på ett kontrollerat sätt, gärna i samråd med en revisor.
- Ja, ett samlat uppköp av lager och inventarier är ofta enklare att hantera än att sälja allt separat, även om priset per enhet kan bli något lägre.
- Revisor, jurist och Bolagsverket är rätt instanser för frågor om hur ett bolag formellt avvecklas eller överlåts. Denna guide beskriver bara processen översiktligt.
- Nej, tidsgränserna för bouppteckningen gäller oavsett, men en verksamhet kan göra det svårare att hinna ta fram korrekta värderingsunderlag i tid om arbetet påbörjas sent.
- Elektronik, batterier och kemikalier ska sorteras ut separat och lämnas till en anläggning som tar emot den typen av avfall, inte slängas tillsammans med vanligt avfall.