- 01Gäller hemförsäkringen fortfarande efter ett dödsfall?
- 02Så anmäler dödsboet dödsfallet till försäkringsbolaget
- 03Vad händer med värdesaker och överfallsskydd i dödsboets försäkring
- 04Vem ansvarar för skador som uppstår under tömningen av bostaden
- 05Vad utförarens ansvarsförsäkring täcker vid dödsbotömning
- 06Varför dokumentation och fotografering fungerar som bevis vid skador
- 07Hur försäkringen fungerar när bohag magasineras under avvecklingen
- 08Vattenskada och frysrisk i ett tomt hus under dödsboprocessen
- 09Sanering efter skadedjur eller lukt – vad täcker försäkringen
- 10När och hur dödsboets försäkring ska sägas upp
- 11Vanliga missförstånd om dödsbo och försäkring som kostar pengar
Försäkringar löper vidare även efter dödsfall. Vi går igenom hemförsäkring, villaförsäkring och personförsäkringar i dödsboet.
Gäller hemförsäkringen fortfarande efter ett dödsfall?
Ja, den avlidnes hemförsäkring löper normalt vidare precis som tidigare, eftersom det är dödsboet som nu är försäkringstagare och betalningsansvarig för premien. Försäkringen upphör inte automatiskt bara för att personen har gått bort, utan fortsätter att gälla för bostaden och lösöret fram till dess att avtalet sägs upp eller bostaden avvecklas helt.
Det är dock viktigt att dödsboet så snart som möjligt kontaktar försäkringsbolaget och meddelar dödsfallet, dels för att bolaget ska registrera vem som är behörig att företräda dödsboet i frågor om försäkringen, dels för att få klarhet i exakt vilka villkor som gäller under den period bostaden står tom. Många bolag har särskilda regler för obebodda bostäder som skiljer sig från det vanliga hemförsäkringsskyddet.
Premien för försäkringen dras normalt från dödsboets konto eller faktureras dödsboet, och det är dödsboets ansvar att se till att den betalas i tid så att skyddet inte upphör i onödan mitt under avvecklingen. En obetald premie kan leda till att försäkringen sägs upp av bolaget, vilket lämnar bostaden helt oskyddad under en period då den ofta står full av värdefullt bohag.
Eftersom villkoren skiljer sig mellan olika försäkringsbolag och mellan olika avtal går det inte att ge ett generellt svar som gäller för alla. Dödsboet bör alltid begära ut det aktuella försäkringsbrevet och läsa igenom vad som faktiskt står om dödsfall, obebodd bostad och ägarbyte, eller ringa bolaget och fråga rakt ut.
- Kontakta försäkringsbolaget inom de första veckorna efter dödsfallet
- Begär ut aktuellt försäkringsbrev och villkor skriftligt
- Fråga specifikt vad som gäller för obebodd bostad
- Se till att premien fortsätter betalas från dödsboets konto
- Anteckna namn och datum för alla samtal med bolaget
- Meddela bolaget när bostaden töms respektive säljs
Så anmäler dödsboet dödsfallet till försäkringsbolaget
Anmälan görs enklast genom att en dödsboföreträdare, vanligtvis en av de personer som står med i bouppteckningen eller som utsetts att sköta dödsboets löpande ärenden, ringer eller mejlar försäkringsbolaget och uppger personnumret för den avlidne samt försäkringsnumret om det finns tillgängligt. De flesta bolag har en särskild rutin för dödsfall och kan behöva en kopia av dödsfallsintyget innan de gör några ändringar i avtalet.
Det är klokt att i samma kontakt fråga om bolaget har särskilda krav på tillsyn av bostaden, exempelvis regelbunden ventilation, viss lägsta inomhustemperatur under vintern eller att posten hämtas regelbundet så att det inte ser obebott ut utifrån. Sådana villkor står sällan i det korta försäkringsbrevet utan finns i de fullständiga villkoren, som ofta är flera sidor långa.
Om dödsboet planerar att låta bostaden stå tom under en längre tid, till exempel i väntan på bouppteckning och arvskifte, bör man också fråga om det finns någon tidsgräns för hur länge en bostad får stå obebodd innan skyddet försämras eller självrisken höjs. Denna typ av tidsgräns varierar kraftigt mellan bolag och produkter.
Slutligen bör dödsboet be om en skriftlig bekräftelse på vad som sagts i telefonsamtalet, antingen via mejl eller genom att bolaget skickar ett nytt försäkringsbrev. Muntliga besked är svåra att bevisa i efterhand om en skada inträffar och bolaget hävdar att andra villkor gällde.
Vad händer med värdesaker och överfallsskydd i dödsboets försäkring
Värdesaker som smycken, konst, äldre möbler och samlarföremål omfattas normalt av hemförsäkringens allrisk- eller egendomsskydd, men många försäkringar har beloppsgränser för enskilda föremål eller kategorier av föremål som guld, silver och konst. Det innebär att ett dödsbo med särskilt värdefulla tillhörigheter kan behöva komplettera med en tilläggsförsäkring för att hela värdet ska vara skyddat vid till exempel inbrott eller brand.
Överfallsskydd, som normalt ingår i en hemförsäkring och gäller den försäkrade personen vid fysiskt våld, blir i praktiken inaktuellt när personen har avlidit, eftersom det är ett personskydd snarare än ett skydd för bostaden eller lösöret. Dödsboet bör inte förvänta sig att kunna utnyttja den delen av försäkringen, men det påverkar inte skyddet för egendomen i bostaden.
Under den period då bostaden töms är det extra viktigt att värdefulla föremål inte lämnas synliga eller lättillgängliga, eftersom en tom eller halvtömd bostad ofta uppfattas som ett enklare mål för inbrott. Smycken, kontanter och mindre värdeföremål bör om möjligt flyttas till ett bankfack eller till en anhörigs bostad tidigt i processen, snarare än att ligga kvar tills allt annat är genomgånget.
Om dödsboet är osäkert på vilket faktiskt värde ett föremål har, och därmed om det ligger inom eller utanför försäkringens beloppsgränser, kan en professionell värdering vara ett sätt att både få underlag för arvskiftet och klarhet i om extra försäkringsskydd behövs under avvecklingen.
Kostnadsfri och professionell värdering av hela ert bohag. Vi ger ett rättvist pris så ni slipper sälja styckvis.
Läs mer om tjänsten →Vi tömmer hela dödsboet varsamt och effektivt. Allt sorteras och hanteras ansvarsfullt – från möbler till minnen.
Läs mer om tjänsten →Grundlig städning som gör bostaden redo för försäljning eller inflytt. Vi lämnar hemmet skinande rent.
Läs mer om tjänsten →Professionell sanering vid mögel, lukt, skadedjur eller svåra förhållanden. Rätt skyddsutrustning och diskret hantering.
Läs mer om tjänsten →Vem ansvarar för skador som uppstår under tömningen av bostaden
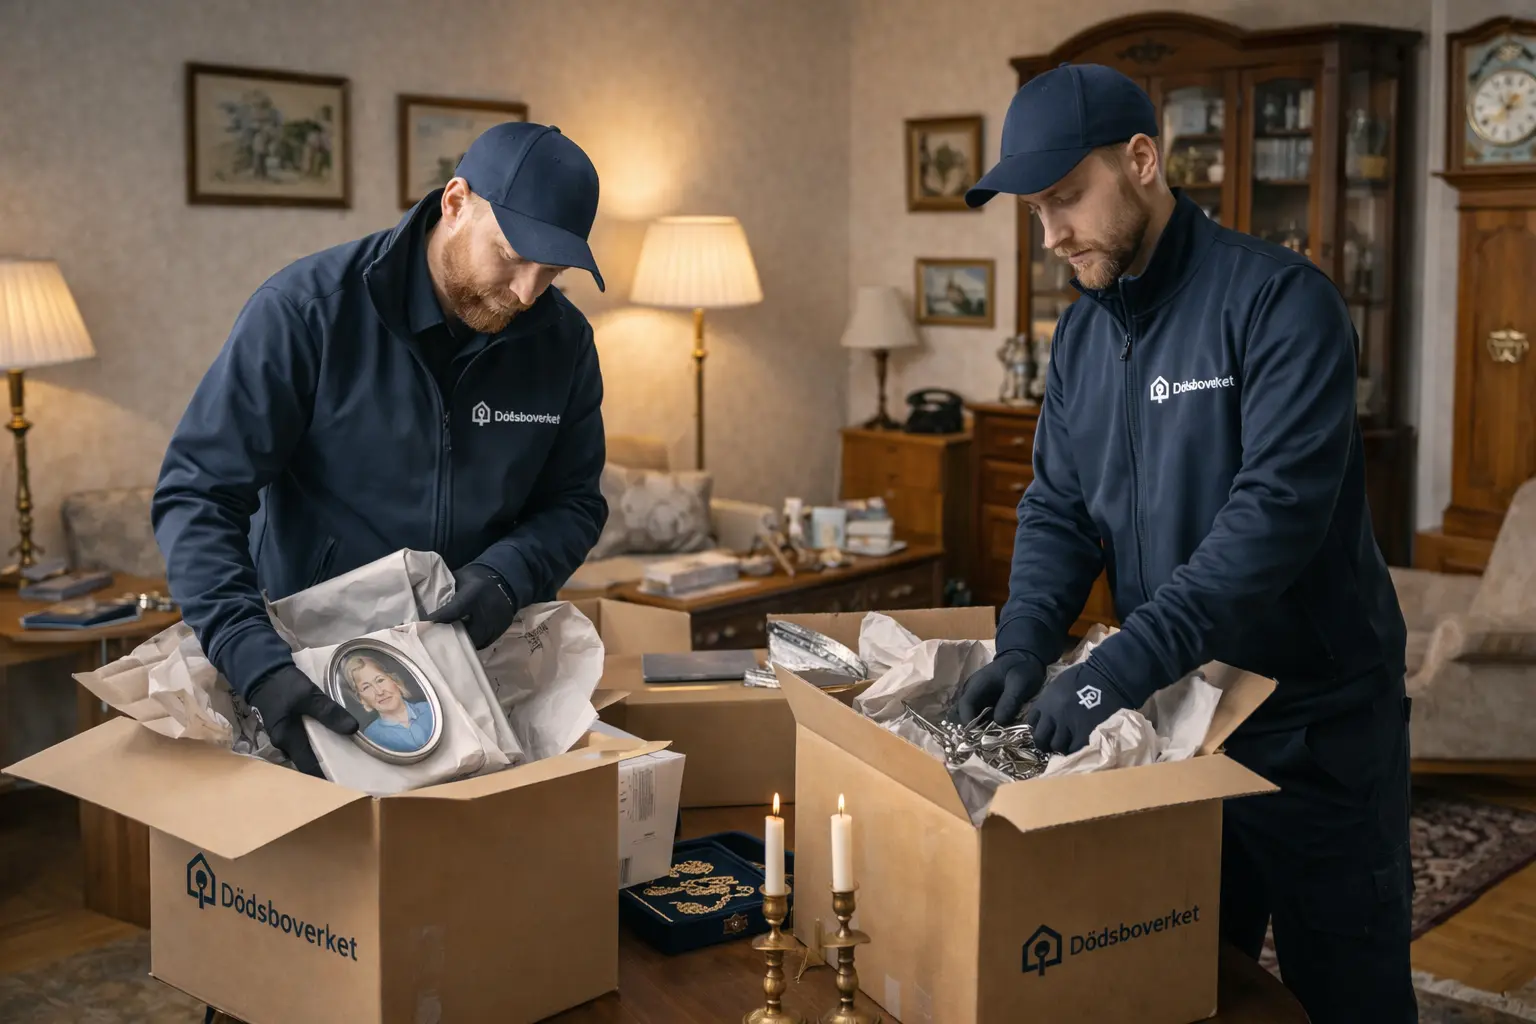
Ansvaret för skador som uppstår under själva tömningsarbetet beror på vem som orsakat skadan och under vilket avtal arbetet utfördes. Om skadan orsakas av den utförare som anlitats för tömningen är det normalt utförarens ansvarsförsäkring som ska täcka kostnaden, förutsatt att utföraren har en sådan försäkring tecknad och skadan faller inom dess villkor.
Om skadan istället beror på förhållanden i själva bostaden, till exempel ett dolt fel i en vattenledning som brister under arbetet utan att det har något med tömningen att göra, är det snarare bostadens egen fastighetsförsäkring eller bostadsrättsföreningens fastighetsförsäkring som blir aktuell, beroende på vem som äger fastigheten och vilken typ av boende det rör sig om.
Det är därför viktigt att dödsboet före uppdragets start frågar utföraren om denne har en ansvarsförsäkring som täcker skador på fastighet och kvarvarande lösöre under arbetet, och gärna ber om ett skriftligt intyg eller en hänvisning till försäkringsbolag och försäkringsnummer. En seriös utförare har normalt inga problem med att visa upp detta.
Om en skada ändå uppstår bör den dokumenteras omedelbart med fotografier, en kort skriftlig beskrivning av händelseförloppet och gärna kontaktuppgifter till eventuella vittnen, innan platsen städas eller repareras. Detta underlag behövs oavsett vilket försäkringsbolag som i slutänden ska reglera skadan.
Vad utförarens ansvarsförsäkring täcker vid dödsbotömning
En utförare som arbetar professionellt med dödsbotömning ska ha en ansvarsförsäkring som täcker skador som uppstår på fastighet, trapphus och kvarvarande egendom i samband med tömning, bärhjälp och transport. Detta är en grundläggande trygghet som skiljer en seriös aktör från någon som arbetar helt oförsäkrad, vilket kan bli mycket kostsamt för dödsboet om något går fel.
Ansvarsförsäkringen omfattar normalt inte skador som redan fanns i bostaden innan arbetet påbörjades, till exempel äldre fuktskador, sprickor i väggar eller sliten golvyta. Därför är det värdefullt att dokumentera bostadens skick med fotografier innan tömningen startar, så att det går att skilja på befintliga skador och sådana som eventuellt uppstår under arbetets gång.
Om en skada inträffar är det utförarens uppgift att anmäla den till sitt eget försäkringsbolag, men dödsboet bör ändå föra egen dokumentation och gärna begära en skriftlig bekräftelse av utföraren om att skadan är anmäld. Det ger dödsboet ett eget spår att luta sig mot om ärendet skulle dra ut på tiden.
Vid en helhetslösning för dödsbotömning ingår normalt en tydlig ansvarsfördelning i avtalet, där det framgår vad som gäller om skador uppstår och hur de ska anmälas och regleras. Det är en av flera anledningar till att ett skriftligt avtal alltid bör finnas innan arbetet påbörjas, oavsett hur enkelt uppdraget verkar.
Varför dokumentation och fotografering fungerar som bevis vid skador
Fotografier tagna före, under och efter en tömning fungerar som det viktigaste beviset om en tvist uppstår mellan dödsboet, utföraren och ett försäkringsbolag om vem som orsakat en skada och när den uppkom. Utan sådan dokumentation blir det ofta ord mot ord, vilket sällan gynnar dödsboet i en efterföljande diskussion om ersättning.
Det räcker inte alltid med några enstaka bilder tagna i förbifarten. Ett bra underlag innehåller översiktsbilder av varje rum, närbilder på golv, väggar och fasta inventarier samt tidsstämplar som visar när bilderna togs. Många mobiltelefoner sparar automatiskt tid och datum i bildens metadata, vilket kan vara värdefullt om bilderna behöver granskas i efterhand.
Utöver fotografier är det bra att föra en kort skriftlig logg över vem som varit i bostaden och när, särskilt om flera personer, till exempel både anhöriga och en anlitad utförare, har haft tillgång till lägenheten under samma period. En sådan logg gör det lättare att i efterhand reda ut vem som kan ha orsakat en viss skada.
Dokumentationen bör sparas digitalt på minst två platser, till exempel i mejl och i en molntjänst, så att den inte går förlorad om en telefon tappas bort eller går sönder. Vid en eventuell skadeanmälan begär försäkringsbolaget ofta just fotografier och en skriftlig beskrivning som första underlag.
- Fotografera varje rum innan tömningen påbörjas
- Ta närbilder på golv, väggar och fasta inventarier
- Spara bilder med tid och datum på minst två ställen
- För en kort logg över vilka som haft tillgång till bostaden
- Fotografera eventuella skador direkt när de upptäcks
- Be utföraren skriftligt bekräfta mottagen skadeanmälan
Hur försäkringen fungerar när bohag magasineras under avvecklingen
När bohag flyttas till ett externt förråd under tiden dödsboet avvecklas gäller normalt inte längre den vanliga hemförsäkringen på samma sätt som i den ursprungliga bostaden, utan det är förrådsleverantörens eventuella försäkring eller en separat lösöreförsäkring som blir aktuell. Det är därför viktigt att före magasineringen ta reda på exakt vad som ingår och vilka beloppsgränser som gäller.
Vissa förrådsleverantörer erbjuder ett grundskydd som ingår i hyran, men detta är ofta begränsat till ett relativt lågt belopp per kvadratmeter eller per skada, vilket sällan räcker för att täcka ett fullt bohag från en villa eller större lägenhet. I sådana fall behöver dödsboet överväga en tilläggsförsäkring som täcker det verkliga värdet på det magasinerade godset.
Innan bohag flyttas till förråd är det klokt att göra en enkel förteckning över vad som magasineras, gärna med fotografier av de mest värdefulla föremålen, så att det finns ett underlag om en skada eller stöld skulle inträffa under magasineringstiden. Denna förteckning fungerar även som stöd inför det senare arvskiftet.
Eftersom magasinering ofta pågår i flera månader i väntan på bouppteckning och arvskifte är det värt att med jämna mellanrum kontrollera att försäkringen fortfarande gäller och att premien är betald, särskilt om förrådsavtalet förnyas automatiskt eller om betalningsansvaret flyttas mellan dödsboets medlemmar under processens gång.
Vattenskada och frysrisk i ett tomt hus under dödsboprocessen
En bostad som står tom under en längre period, särskilt en villa eller ett fritidshus, löper större risk att drabbas av vattenskador och frysskador eftersom ingen är på plats för att upptäcka läckor eller sjunkande temperatur i tid. Ett rör som fryser och spricker kan orsaka omfattande skador innan någon märker det, vilket gör förebyggande åtgärder särskilt viktiga.
Många försäkringsbolag ställer krav på att en obebodd villa hålls uppvärmd till en viss lägsta temperatur under vinterhalvåret, och att vatten stängs av eller att systemet töms om uppvärmningen inte kan garanteras. Om dessa krav inte följs finns det risk att ersättningen vid en eventuell skada sätts ned eller uteblir helt, vilket gör det extra viktigt att läsa villkoren noga.
Dödsboet bör se till att någon regelbundet besöker bostaden, gärna varannan eller var tredje vecka, för att kontrollera värme, vattenledningar och att inget onormalt har inträffat. Om ingen anhörig har möjlighet att göra detta kan en granne, en fastighetsskötare eller den utförare som senare ska tömma bostaden ibland anlitas för regelbunden tillsyn under mellanperioden.
Om en vattenskada trots allt inträffar ska den anmälas till försäkringsbolaget så snart den upptäcks, med fotografier av skadans omfattning och en beskrivning av när bostaden senast kontrollerades. Ju längre tid som går innan en skada anmäls, desto svårare kan det bli att få den godkänd för ersättning.
- Kontrollera värmen i ett tomt hus regelbundet under vintern
- Stäng av vatten eller töm systemet om huset ska stå helt tomt
- Be en granne eller anhörig göra tillsynsbesök varannan vecka
- Läs försäkringens krav på lägsta inomhustemperatur
- Anmäl vattenskador så fort de upptäcks, inte i efterhand
- Dokumentera skadans omfattning med fotografier direkt
Sanering efter skadedjur eller lukt – vad täcker försäkringen
Om en bostad har stått obebodd eller om den avlidne av olika skäl inte kunnat sköta hemmet under en period före dödsfallet, kan det uppstå behov av sanering på grund av skadedjur, mögel eller stark lukt. Om detta upptäcks efter dödsfallet är det inte alltid självklart att hemförsäkringen täcker kostnaden, eftersom många försäkringar undantar skador som beror på bristande underhåll över tid snarare än en plötslig händelse.
Det är därför viktigt att dödsboet tidigt tar kontakt med försäkringsbolaget för att stämma av vad som gäller i just det aktuella fallet, innan man antar att saneringen kommer att ersättas. Vissa skador, till exempel akut vattenskada som lett till mögel, kan omfattas, medan långvarigt bristande underhåll oftare faller utanför.
Om saneringen inte täcks av försäkringen blir kostnaden en del av dödsboets övriga utgifter, som betalas ur dödsboets tillgångar innan arvskifte sker. Det är värt att inhämta offert från en professionell saneringsfirma innan arbetet påbörjas, så att kostnaden kan vägas mot bostadens värde och den fortsatta planen för avvecklingen.
En saneringsfirma som arbetar med dödsbon har ofta erfarenhet av att dokumentera skadans omfattning på ett sätt som underlättar en eventuell dialog med försäkringsbolaget i efterhand, även om utfallet av en skadeanmälan aldrig kan garanteras i förväg.
När och hur dödsboets försäkring ska sägas upp
Försäkringen bör sägas upp först när bostaden är helt tömd, städad och antingen såld, uppsagd eller överlämnad till en ny ägare, eftersom en tom bostad utan lösöre fortfarande kan behöva ett grundläggande skydd mot exempelvis brand eller vattenskada fram till att ansvaret formellt övergår till någon annan.
Att säga upp försäkringen för tidigt, innan bostaden är helt avvecklad, innebär att dödsboet står utan skydd om något oförutsett skulle inträffa under den sista fasen, till exempel om en flyttfirma av misstag orsakar en skada under de sista dagarna eller om ett inbrott sker efter att larmet kopplats bort men innan nycklarna lämnats över.
När uppsägningen väl görs bör dödsboet begära ett skriftligt bekräftelsebrev från försäkringsbolaget som visar exakt vilket datum försäkringen upphörde att gälla, samt eventuell återbetalning av redan inbetald premie för tid som inte längre omfattas. Detta underlag är bra att spara tillsammans med övrig dokumentation om dödsboets avveckling.
Om dödsboet har flera försäkringar, till exempel både en hemförsäkring och en separat villaförsäkring eller fritidshusförsäkring, behöver varje avtal sägas upp separat, eftersom de sällan hanteras automatiskt tillsammans även om de finns hos samma bolag.
Vanliga missförstånd om dödsbo och försäkring som kostar pengar
Ett vanligt missförstånd är att försäkringen automatiskt upphör i samma stund som personen avlider, vilket leder till att dödsboet varken betalar premien eller anmäler dödsfallet, med följden att skyddet faktiskt upphör i förtid på grund av obetald premie snarare än av dödsfallet i sig. Resultatet blir detsamma, men orsaken är en helt annan och hade kunnat undvikas.
Ett annat missförstånd är att tro att en helt vanlig hemförsäkring automatiskt täcker allt som händer under en professionell tömning, oavsett vem som utför arbetet. I själva verket är det ofta utförarens egen ansvarsförsäkring som är den avgörande faktorn för skador som uppstår under själva arbetet, medan hemförsäkringen i första hand skyddar bostaden och lösöret i övrigt.
Många dödsbon underskattar också värdet av att dokumentera bostadens skick innan någon åtgärd påbörjas, och upptäcker först i efterhand att det är svårt att bevisa vilken part som orsakat en viss skada. Den enklaste och billigaste försäkringen ett dödsbo kan skaffa sig är egentligen en mobiltelefon som används flitigt till fotografering innan arbetet startar.
Slutligen är det vanligt att dödsbon glömmer bort magasinerat bohag i försäkringsfrågan, och antar att det fortfarande omfattas av den ursprungliga hemförsäkringen trots att det flyttats till ett externt förråd. Detta bör alltid kontrolleras separat innan magasinering påbörjas.
Försäkringsfrågorna kring ett dödsbo är sällan komplicerade i grunden, men de kräver att någon aktivt håller i trådarna: anmäla dödsfallet, betala premien, kontrollera villkoren för obebodd bostad och dokumentera bostadens skick innan arbetet börjar. Den som gör detta i rätt ordning slipper obehagliga överraskningar om en skada faktiskt inträffar under avvecklingen, och kan istället koncentrera sig på det praktiska arbetet med att tömma och avveckla bostaden. Vid osäkerhet är det alltid det enskilda försäkringsbolagets egna villkor som gäller, och det är dit dödsboet ska vända sig för ett definitivt svar.
Frågor & svar
Här besvarar vi de vanligaste frågorna kring ämnet. Hittar du inte svaret? Ring oss på 08-502 778 25.
- Ja, det är dödsboets ansvar att meddela bolaget, eftersom försäkringen annars kan fortsätta gälla på oförändrade villkor trots att förutsättningarna i praktiken har ändrats, exempelvis genom att bostaden blir obebodd.
- Om premien inte betalas kan försäkringsbolaget säga upp avtalet, vilket lämnar bostaden och lösöret helt oskyddade. Dödsboet bör därför se till att betalningen sköts löpande från dödsboets konto.
- Det beror på situationen, men vanligtvis är det utförarens egen ansvarsförsäkring som ska täcka skador som uppstår under arbetet, inte dödsboets hemförsäkring.
- Ofta, ja. Många förrådsleverantörers grundskydd är begränsat, och dödsboet bör kontrollera om en tilläggsförsäkring behövs för att det magasinerade bohagets fulla värde ska vara skyddat.
- Kontrollera försäkringens krav på lägsta inomhustemperatur, se till att någon gör regelbundna tillsynsbesök och överväg att stänga av eller tömma vattensystemet om uppvärmning inte kan garanteras.
- Nej, be alltid om skriftlig bekräftelse via mejl eller brev. Muntliga besked är svåra att styrka om en tvist uppstår senare i processen.
- Kostnaden belastar då dödsboets tillgångar och betalas innan arvskifte sker, på samma sätt som andra utgifter för bostadens avveckling.
- Först när bostaden är helt tömd och antingen såld, uppsagd eller överlämnad, så att skyddet finns kvar fram till dess att ansvaret formellt övergår till någon annan.